
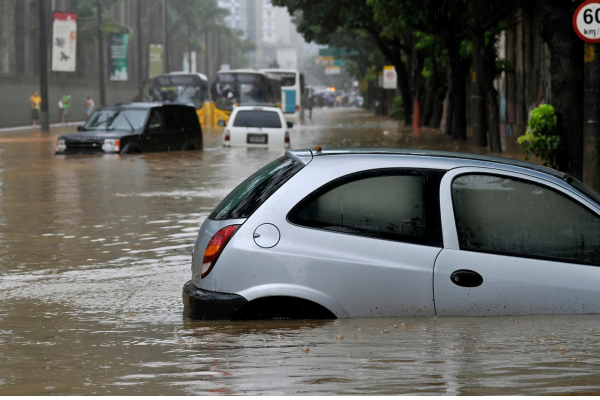
Cuando tu hogar o negocio sufre un desastre, ya sea por fuego, agua, viento, moho o tormenta, la prioridad es proteger tu propiedad y recuperar lo perdido. Sin embargo, el verdadero reto llega después: presentar una reclamación de seguro y lograr una compensación justa.
En este artículo, descubrirás cómo maximizar cada centavo de tu reclamación y por qué contar con un Public Adjuster puede marcar la diferencia entre ser indemnizado… o quedarte con la pérdida.
1. Qué hacer en las primeras 24 horas tras el desastre
Acciones clave que marcan la diferencia desde el principio
Las primeras 24 horas son críticas. En este tiempo, debes:
- Priorizar la seguridad de tu familia y evacuar si es necesario.
- Contactar servicios de emergencia si hay riesgos eléctricos, estructurales o de salud.
- Documentar el daño ANTES de mover o reparar algo.
- Hacer solo reparaciones temporales para evitar que el daño empeore (como cubrir un techo roto con una lona).
No contactes a tu aseguradora sin tener pruebas claras y sin conocer tus derechos.
Lo ideal es contactar primero a un Public Adjuster que te asesore desde el minuto uno.
2. Cómo documentar correctamente los daños
Pruebas visuales y escritas que respaldan tu reclamo
Una buena documentación puede representar la diferencia entre una compensación completa… o un pago injusto. Asegúrate de:
- Tomar fotos y videos de alta calidad desde varios ángulos.
- Registrar fechas, ubicaciones y detalles de cada área afectada.
- Guardar objetos dañados si es posible (no los tires).
- Hacer un inventario de pertenencias afectadas, incluyendo valor aproximado y fecha de compra.
Un Public Adjuster puede ayudarte a crear un informe técnico mucho más sólido que cualquier documento casero.
3. Qué cubre realmente tu póliza (y lo que no)
Entender tu cobertura es tu mejor arma
La mayoría de los propietarios no han leído su póliza completa o no entienden la “letra pequeña”. Algunos daños suelen estar excluidos o tienen condiciones específicas.
Ejemplos de coberturas comunes:
- Daños por fuego, humo, moho (si es reciente).
- Inundaciones internas (como tuberías reventadas).
- Daños por tormenta o huracán.
! Pero hay matices: por ejemplo, no todas las pólizas cubren inundaciones por lluvia si no hay daño estructural previo.
Un Public Adjuster interpreta tu póliza y te ayuda a reclamar TODO lo que legalmente corresponde.
4. Por qué la primera oferta del seguro casi nunca es la mejor
Y cómo negociar una compensación más justa
Las aseguradoras protegen sus intereses. Por eso, la primera oferta casi siempre es más baja de lo que realmente necesitas para reparar tu propiedad.
Ellos cuentan con ajustadores que trabajan para ellos, y su objetivo es minimizar el pago.
Tú necesitas un ajustador que trabaje para ti.
Un Public Adjuster prepara estimaciones reales de los costos de restauración, presenta pruebas detalladas y negocia con el seguro hasta conseguir lo justo.
5. Cómo un Public Adjuster puede aumentar tu compensación hasta un 30% o más
Aliado clave en tu reclamación
Un Public Adjuster es un profesional con licencia que representa a los propietarios en el proceso de reclamación. Su único objetivo: ayudarte a conseguir la mayor compensación posible.
¿Qué hace por ti?
- Revisa tu póliza en detalle.
- Inspecciona los daños con criterio técnico.
- Prepara informes y estimaciones realistas.
- Presenta y da seguimiento a tu reclamación.
- Negocia con el seguro hasta lograr el mejor resultado.
Estudios muestran que los propietarios que contratan un Public Adjuster reciben en promedio entre 30% y 70% más en sus compensaciones.
6. Errores comunes que pueden costarte miles
Evítalos antes de que sea tarde
🚫 No documentar bien los daños.
🚫 Hacer reparaciones completas antes de que venga el ajustador.
🚫 Firmar acuerdos con el seguro sin revisar bien los términos.
🚫 No consultar a un profesional desde el inicio.
Estos errores pueden reducir tu indemnización o invalidar completamente tu reclamo.
Esta guía está diseñada para ayudarte a evitar estos errores y tomar decisiones informadas.
7. Checklist descargable para tener todo listo antes de llamar al seguro
Antes de contactar a tu aseguradora, asegúrate de tener a mano:
✅ Fotografías y videos de cada área afectada
✅ Lista de pertenencias dañadas
✅ Recibos o facturas de pertenencias valiosas
✅ Nombre y número de póliza de tu seguro
✅ Notas sobre lo sucedido (fecha, hora, tipo de evento)
✅ Contacto de un Public Adjuster que te represente
Agenda tu Inspección Gratuita
¿Sufriste daños por agua, fuego, moho o tormenta?
¡No enfrentes al seguro solo! Nuestro equipo puede ayudarte desde la inspección inicial hasta la recuperación total de tu propiedad.
Haz clic aquí para agendar tu inspección GRATUITA ahora:
https://api.leadconnectorhq.com/widget/bookings/freehomeinspectionsblog
Cupos limitados por alta demanda. Atención 24/7 en casos de emergencia.